Markaberita.id | Editorial, 9 Oktober 2025 – Menteri Keuangan Purbaya Yudhi Sadewa telah mengumumkan rencana penempatan dana negara, diperkirakan mencapai Rp10-20 triliun, di Bank Jakarta, Selasa 7 Oktober 2025. Langkah ini diklaim sebagai strategi dorongan kredit untuk Usaha Mikro, Kecil, dan Menengah (UMKM), tampak seperti ‘suntikan daya’ fantastis yang siap memacu laju ekonomi Ibu Kota.
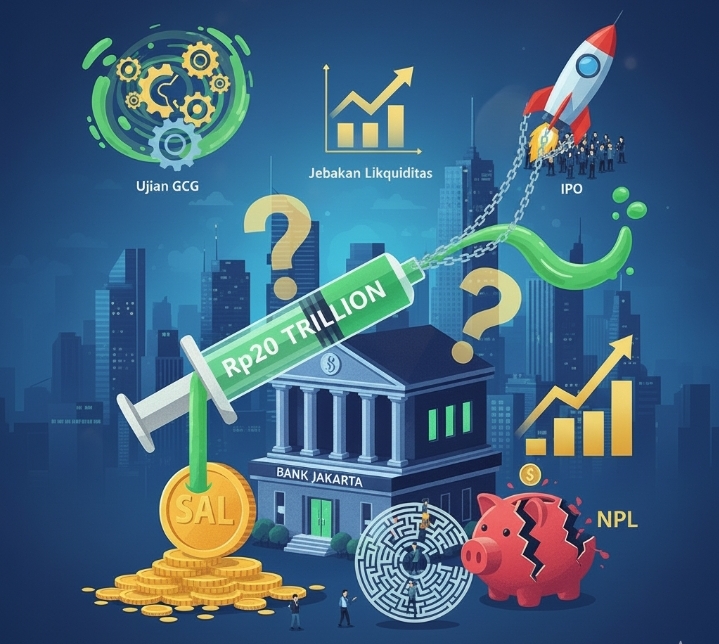
Namun, di mata para analis dan calon investor, intervensi likuiditas masif ini memunculkan serangkaian pertanyaan krusial yang jauh melampaui euforia angka-angka triliunan. Apakah Bank Jakarta benar-benar membutuhkan likuiditas sebesar ini untuk operasionalnya, ataukah dana jumbo ini justru hadir untuk menambal isu Tata Kelola Perusahaan yang Baik (GCG) yang tersembunyi, sekaligus memoles laporan keuangan menjelang rencana strategisnya?
IPO: Daya Tarik Investor Diuji Kucuran Negara
Semua mata kini tertuju pada rencana Initial Public Offering (IPO) Bank Jakarta. Masuknya dana jumbo dari Kementerian Keuangan—melalui penempatan dana Saldo Anggaran Lebih (SAL)—memang mengubah total profil bank.
Investor pasar modal tidak hanya melihat besarnya aset, tetapi yang utama adalah Yield (Imbal Hasil) dan konsistensi laba. Jika dana Rp20 triliun ini masuk, namun tidak segera dikonversi menjadi kredit produktif, ini menciptakan anomali pasar. Investor dapat mencium bau bahwa bank kelebihan dana, bukan karena kepercayaan pasar yang tinggi, melainkan karena didorong oleh intervensi politik anggaran.
Akankah pasar tertarik pada bank yang prospektifnya masih sangat bergantung pada kucuran dana dari pemegang saham mayoritas (Pemerintah)? Kepastian GCG dan independensi manajemen menjadi kunci utama untuk mengubah persepsi dari “bank milik Pemprov” menjadi “bank investasi yang kredibel” dengan potensi pertumbuhan organik, bukan pertumbuhan yang dipompa oleh kas negara.
Jebakan LDR dan Ancaman Kredit “Kebabalasan”
Terdapat dua konsekuensi finansial utama yang kini menghantui Bank Jakarta:
- LDR Anjlok di Bawah 70%: Penempatan dana sebesar Rp20 triliun akan membuat posisi kas (dana pihak ketiga/DPK) membengkak drastis. Secara matematis, rasio Loan to Deposit Ratio (LDR) Bank Jakarta berpotensi anjlok, bahkan turun jauh di bawah batas ideal 70%—suatu sinyal bahwa bank kelebihan dana namun lamban dalam penyaluran. Dalam dunia perbankan, LDR yang rendah adalah aset tidak produktif. Bank Jakarta harus segera membuktikan mampu ‘membakar’ dana ini menjadi kredit agar LDR kembali ke rasio ideal dan memberikan laba optimal kepada Pemprov DKI sebagai pemegang saham.
- Ujian Penyaluran Kredit UMKM: Mandat Menkeu Purbaya jelas: salurkan dana ini ke UMKM dan industri lokal. Ini adalah segmen pasar dengan risiko kredit macet (NPL) yang tinggi. Bank Jakarta menghadapi dilema serius: di satu sisi harus menyerap dana negara dengan cepat; di sisi lain, mereka tidak boleh “kebabalasan” dalam menyalurkan kredit mikro/UMKM hanya demi mengejar target. Manajemen risiko yang ketat adalah harga mati. Kegagalan dalam underwriting dan mitigasi risiko akan menghasilkan lonjakan NPL yang berpotensi melumpuhkan bank pasca-IPO.
Skema Dana Kemenkeu: Bukan Modal, Tapi Tantangan
Perlu ditegaskan, dana yang ditempatkan oleh Kementerian Keuangan adalah penempatan dana jangka pendek/menengah dari kas negara, bukan penyuntikan modal disetor. Bank Jakarta harus memberikan bunga kompetitif dan memiliki kewajiban untuk mengembalikan dana tersebut.
Skema ini menuntut Bank Jakarta untuk sangat efisien dalam margin bunga dan sangat agresif, namun hati-hati, dalam proses underwriting kredit. Pada akhirnya, besarnya dana yang dimiliki Bank Jakarta harus diukur dengan metrik kinerja sejati: berapa Laba Bersih yang mampu disumbangkan kepada Pemprov DKI sebagai dividen, dan seberapa efektif dana tersebut benar-benar mendorong ekonomi Jakarta.
Kini, bola ada di tangan manajemen Bank Jakarta. Kesempatan untuk bertransformasi dan membuktikan independensi serta profesionalisme sudah di depan mata. Saatnya Bank Jakarta membuktikan, apakah ia mampu ‘Gaspol’ menjadi bank yang sehat, produktif, dan siap IPO, ataukah ia hanya akan tenggelam dalam jebakan likuiditasnya sendiri.(Red).