MARKABERITA.COM — Industri perbankan nasional kembali diguncang oleh gelombang kekhawatiran publik yang mendalam. Selama ini, masyarakat menaruh kepercayaan mutlak pada institusi finansial dengan asumsi dasar: semakin besar ukuran sebuah bank, semakin aman pula dana dan aset yang dititipkan di dalamnya. Narasi too big to fail seolah menjadi dogma yang menenangkan. Namun, dinamika ekonomi mutakhir meruntuhkan asumsi tersebut. Krisis kini tidak lagi pandang bulu; ia menyasar bank-bank komersial raksasa hingga merembes ke akar rumput—Bank Pembangunan Daerah (BPD) yang seharusnya menjadi sokoguru ekonomi regional.
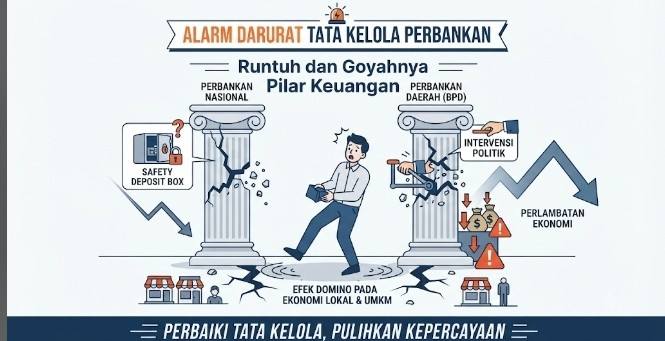
Fenomena bermasalahnya institusi perbankan bukanlah sekadar anomali teoretis, melainkan buah pahit dari lemahnya mitigasi risiko, celah hukum, dan buruknya tata kelola. Sejumlah catatan kontemporer memperlihatkan betapa rapuhnya fondasi perbankan kita saat ini:
Skandal Keamanan Aset (Safety Deposit Box): Kepercayaan publik terhadap bank skala besar sempat dihantam telak oleh kasus-kasus viral di media sosial terkait hilangnya barang-barang berharga di dalam Safety Deposit Box (SDB) milik nasabah prioritas. Peristiwa ini membuka mata publik bahwa standar pengamanan fasilitas penyimpanan fisik—yang diandalkan sebagai tempat paling aman—justru menyimpan celah operasional dan kelalaian fatal dari pihak institusi pengelola.
Skandal Kredit Fiktif dan Rasuah di BPD: Kerentanan yang sama—bahkan dengan pola yang lebih kronis—menggerogoti BPD. Berbagai kasus korupsi, manipulasi penyaluran kredit, hingga kredit macet jumbo (NPL) kerap mencuat ke permukaan, berujung pada lonjakan biaya pencadangan (Cost of Credit / CKPN) yang menggerus performa laba bank daerah.
Politicking dan Intervensi Struktural: Di tingkat daerah, BPD sering kali terjebak dalam dilema klasik: antara mengedepankan prinsip kehati-hatian (prudential banking) atau tunduk pada tekanan politis lokal yang memaksa ekspansi kredit ugal-ugalan tanpa analisis mendalam.
Ketika bank besar mengalami instabilitas operasional atau hukum, dampaknya bersifat sistemik. Kasus viral hilangnya aset di SDB, pembobolan rekening, hingga celah kejahatan siber menciptakan efek penularan (contagion effect) yang menggerus kepercayaan pasar secara instan terhadap integritas layanan perbankan.
Ironisnya, ketika kerentanan operasional ini menular ke BPD, dampaknya langsung menghantam nadi perekonomian lokal dan UMKM. BPD memegang peranan vital sebagai pengelola kas daerah. Tatkala BPD tersandung kasus hukum dan rasio kredit macetnya melonjak, perputaran roda ekonomi daerah ikut lumpuh. Kepercayaan publik yang runtuh berpotensi memicu kepanikan massal (rush), yang tentu menjadi ancaman nyata bagi stabilitas makroekonomi nasional.
Prediksi Suram: Dampak Ekonomi Jika Pembiaran Berlanjut
Jika serangkaian masalah tata kelola, kasus hukum, dan erosi kepercayaan ini dibiarkan tanpa perbaikan fundamental, dampaknya terhadap perekonomian nasional akan sangat mengkhawatirkan dan bersifat jangka panjang:
- Kredit Crunch dan Perlambatan Ekonomi: Bank—baik besar maupun daerah—akan menjadi ekstra hati-hati dalam menyalurkan kredit (suku bunga tinggi, syarat ketat) demi menjaga likuiditas dan menekan NPL. Akibatnya, dunia usaha, terutama UMKM yang menjadi tulang punggung ekonomi, akan kesulitan mendapatkan modal kerja. Ini akan memicu perlambatan pertumbuhan ekonomi daerah secara signifikan, peningkatan pengangguran, dan penurunan daya beli masyarakat.
- Flight to Quality dan Disrupsi Pasar: Nasabah akan memindahkan dana secara besar-besaran dari bank yang dianggap berisiko (terutama BPD bermasalah) ke bank-bank yang dianggap “aman” (biasanya bank BUMN besar atau bank asing/swasta papan atas). Hal ini akan menciptakan ketimpangan likuiditas yang parah di industri perbankan, membuat bank-bank kecil dan menengah di daerah semakin sulit bersaing dan berpotensi kolaps (winnowing out), yang pada gilirannya mengurangi akses layanan keuangan di daerah.
- Peningkatan Biaya Dana (Cost of Funds) dan Inflasi: Untuk menarik dan menahan dana nasabah di tengah ketidakpastian, bank terpaksa menaikkan suku bunga simpanan. Kenaikan cost of funds ini akan ditransmisikan ke suku bunga kredit, membuat biaya pinjaman menjadi mahal. Beban bunga yang tinggi bagi pelaku usaha dapat mendorong kenaikan harga produk dan jasa, memicu tekanan inflasi (biaya dorong) dan menggerus margin keuntungan perusahaan.
- Erosi Kepercayaan Investor Asing dan Rupiah: Krisis perbankan yang sistemik atau persepsi ketidakmampuan regulator menangani masalah akan membuat investor asing khawatir dan menarik modal mereka dari pasar keuangan Indonesia. Keluarnya modal secara tiba-tiba (sudden stop) dapat menekan nilai tukar rupiah, meningkatkan volatilitas pasar, dan pada akhirnya merusak stabilitas makroekonomi secara keseluruhan.
Di tengah memuncaknya krisis kepercayaan ini, pemerintah tidak boleh tinggal diam atau sekadar berlindung di balik independensi regulator. Negara memiliki kewajiban konstitusional untuk melindungi hak-hak finansial warganya melalui intervensi strategis:
Mendorong Penguatan Kebijakan Makroprudensial: Pemerintah bersama otoritas fiskal dan moneter harus memastikan adanya sinergi kebijakan yang ketat, guna mendeteksi dini potensi likuiditas seret atau praktik fraud terselubung di sektor perbankan, baik pusat maupun daerah.
Intervensi Kebijakan pada BPD: Mengingat BPD adalah perpanjangan tangan pembangunan daerah, pemerintah pusat melalui kementerian terkait perlu memperketat pengawasan administratif guna mencegah politisasi anggaran dan intervensi pemegang saham pengendali di daerah.
Menjamin Perlindungan Konsumen yang Nyata: Pemerintah harus memastikan bahwa lembaga negara terkait, seperti OJK dan LPS, responsif dalam mengawal penyelesaian sengketa nasabah—termasuk kasus kelalaian pengamanan aset seperti SDB—sehingga bank tidak bisa berlindung di balik klausul sepihak yang merugikan masyarakat.
Menghadapi realitas ini, langkah setengah-setengah tidak lagi memadai. Pemerintah, Otoritas Jasa Keuangan (OJK), dan penegak hukum harus mengambil tindakan preventif yang radikal:
- Audit Independen dan Transparansi Ketat: Otoritas wajib memperketat pengawasan riil—termasuk standar operasional prosedur (SOP) fasilitas penyimpanan fisik seperti SDB—serta mempublikasikan kesehatan finansial bank secara transparan guna meredam spekulasi liar di tengah masyarakat.
- Sterilisasi Kepentingan Politik di BPD: Tata kelola BPD harus direformasi total dengan memutus rantai intervensi politik lokal, menempatkan profesional murni di jajaran direksi, serta memperketat implementasi manajemen risiko kredit.
- Penegakan Hukum Tanpa Pandang Bulu: Setiap penyimpangan—mulai dari kelalaian pengelolaan aset nasabah, pembobolan sistem, hingga kredit fiktif di bank daerah—harus ditindak tegas secara hukum agar memberikan efek jera sekaligus memulihkan trust publik.
Pada akhirnya, stabilitas sektor perbankan adalah urat nadi perekonomian bangsa. Jika fondasi ini terus dibiarkan keropos oleh manajemen yang bobrok dan pengabaian hak-hak nasabah, maka tidak ada lagi tempat yang aman bagi uang dan aset rakyat. Sudah saatnya regulator dan pemerintah berhenti bersikap reaktif dan melakukan pembersihan sistemik dari hulu ke hilir sebelum dampak buruk ekonomi yang diprediksi benar-benar terjadi.(red).