Markaberita.com , JAKARTA – Percepatan digitalisasi dan adopsi kecerdasan buatan (AI) membawa industri perbankan Indonesia ke dalam fase transformasi yang belum pernah terjadi sebelumnya. Kendati membuka peluang besar dalam efisiensi dan perluasan akses pembiayaan, gelombang digital ini juga menghadirkan kompleksitas risiko baru—mulai dari ancaman keamanan siber yang kian canggih hingga tantangan tata kelola dan perlindungan data.
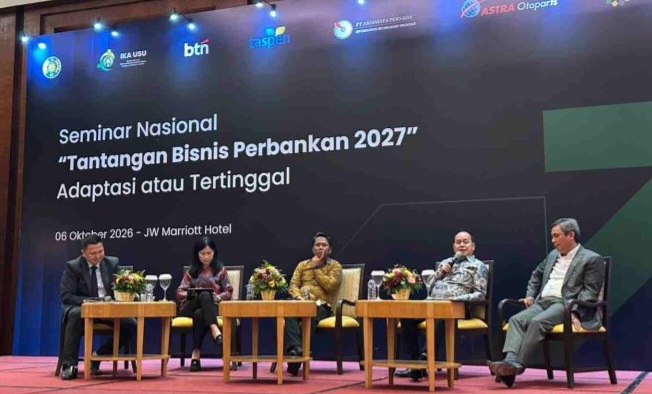
Isu krusial ini mengemuka dalam Seminar Nasional bertajuk “Tantangan Bisnis Perbankan 2027 – Adaptasi atau Tertinggal” yang diselenggarakan oleh Ikatan Alumni Universitas Sumatera Utara (IKA USU) Jakarta di Jakarta, Selasa (6/10/2026).
Berdasarkan data yang dipaparkan dalam forum tersebut, industri perbankan nasional memasuki periode menuju 2027 dengan fondasi makro yang relatif solid. Per Agustus 2026, kinerja perbankan mencatatkan pertumbuhan kredit mencapai 13,65 persen secara tahunan. Pada periode yang sama, permodalan berada pada level kuat di angka 24,1 persen, sementara rasio kredit bermasalah atau NPL terjaga rendah pada posisi 2,11 persen.
Meski demikian, Ketua IKA USU Jakarta, Martogi Siahaan, menekankan bahwa ukuran ketahanan perbankan kini tidak lagi cukup diukur hanya dari kecukupan modal dan kualitas kredit. Perubahan teknologi, regulasi, risiko ekonomi, hingga kebutuhan talenta saat ini berlangsung secara simultan dan saling terikat. Melalui seminar ini, IKA USU Jakarta mempertemukan regulator, industri, dan akademisi untuk membangun perspektif bersama dan merumuskan langkah konkret agar perbankan Indonesia semakin tangguh, adaptif, dan kompetitif.
Seminar yang mempertemukan berbagai pemangku kepentingan tersebut memetakan tujuh tantangan strategis yang wajib diantisipasi industri perbankan menuju 2027, meliputi disrupsi digital dan fintek, keamanan siber dan perlindungan data, adopsi AI, regulasi dan kepatuhan, risiko kredit dan makroekonomi, faktor ESG, serta sumber daya manusia.
Kepala Eksekutif Pengawas ITSK, Aset Keuangan Digital, dan Aset Kripto OJK, Adi Budiarso, menegaskan bahwa transformasi digital sektor keuangan harus menjadi mesin produktivitas yang memberikan dampak riil bagi masyarakat, bukan sekadar tren teknologi. Inovasi wajib berjalan selaras dengan stabilitas, tata kelola, dan perlindungan konsumen. Di sisi lain, Badan Siber dan Sandi Negara (BSSN) mengingatkan bahwa keamanan siber kini harus bergeser dari sekadar fungsi IT menjadi strategi inti keberlangsungan bisnis agar terhindar dari kerentanan sistemik.
Dari sudut pandang persaingan usaha, Guru Besar Hukum Persaingan Usaha USU, Ningrum Natasya Sirait, menyoroti pergeseran kekuatan pasar berbasis data dan algoritma. Industri diingatkan untuk mewaspadai risiko seperti ecosystem lock-in, self-preferencing, dan eksklusivitas pasar melalui kebijakan preventif sejak tahap perancangan produk.
Menanggapi dinamika tersebut, Direktur Utama BTN Nixon L.P. Napitupulu menyatakan bahwa nilai sejati teknologi terletak pada kemampuannya menggerakkan sektor riil dan memperluas akses pembiayaan, melalui berbagai inisiatif seperti Loan Factory, Monoline Collection System, AI/OCR, hingga modernisasi Core Banking. Senada dengan hal tersebut, Direktur Risk Management BTN, Johanes Barus, menekankan pentingnya pergeseran paradigma manajemen risiko dari yang semula reaktif menjadi proaktif, terukur, dan berbasis data menggunakan advanced analytics.
Masa depan perbankan Indonesia menjelang 2027 bukan sekadar tentang seberapa cepat bank mendigitalisasi layanan, melainkan bagaimana industri mampu menyeimbangkan kecepatan inovasi dengan keamanan, tata kelola, dan stabilitas sistem keuangan melalui kolaborasi erat antar-pemangku kepentingan.