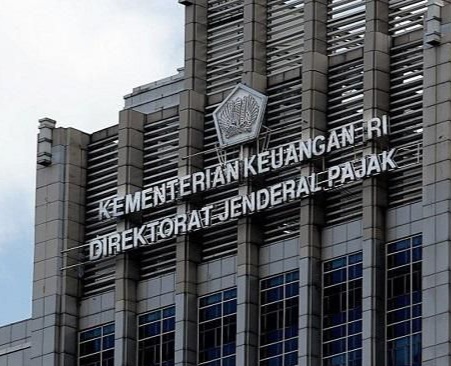
JAKARTA, Markaberita.com — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan resmi menerbitkan ketentuan anyar terkait pedoman pengawasan kepatuhan wajib pajak. Kebijakan ini tertuang dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 yang ditetapkan oleh Direktur Jenderal Pajak Bimo Wijayanto pada 15 Juli 2026.
Salah satu poin yang paling disorot dalam surat edaran tersebut adalah pelibatan unsur aparat TNI dan Polri—khususnya Bintara Pembina Desa (Babinsa) serta Bhayangkara Pembina Keamanan dan Ketertiban Masyarakat (Bhabinkamtibmas)—dalam kegiatan pembangunan jejaring informasi perpajakan.
Dalam salinan SE-8/PJ/2026, Bimo Wijayanto menjelaskan bahwa pengawasan kepatuhan wajib pajak ditempuh melalui berbagai pendekatan komprehensif, baik secara langsung maupun berbasis teknologi.
”Kegiatan pengawasan dilakukan dengan berbagai cara dan pendekatan, seperti visitasi, penyisiran (canvassing), pengamatan langsung, pembangunan jejaring informasi (melalui Bintara Pembina Desa/Bhayangkara Pembina Keamanan dan Ketertiban Masyarakat), penilaian dengan teknologi remote sensing, web scraping, pemanfaatan informasi media,” ujar Bimo.
Selain mengandalkan jejaring Babinsa dan Bhabinkamtibmas, DJP juga menggunakan metode analitis lainnya untuk memperkuat pengawasan. Mulai dari telaah karya ilmiah, analisis data mentah, bedah wajib pajak, bedah kawasan ekonomi, mirroring hasil pemeriksaan, hingga kemitraan perpajakan (taxation partnership).
DJP menegaskan bahwa langkah intensifikasi ini merupakan bagian dari pembinaan menyusul sistem pelaporan mandiri (self-assessment) yang berlaku di Indonesia agar kepatuhan wajib pajak dapat berjalan berkesinambungan.
Berdasarkan pedoman baru tersebut, ruang lingkup pengawasan dibagi ke dalam tiga klaster utama:
Wajib Pajak Terdaftar: Pengawasan dilakukan melalui Pengawasan Pembayaran Masa (PPM) dan Pengawasan Kepatuhan Material (PKM), termasuk pemenuhan kewajiban atas objek pajak yang sudah maupun belum dikenakan Pajak Bumi dan Bangunan (PBB).
Wajib Pajak Belum Terdaftar: Pengawasan dijalankan melalui kegiatan ekstensifikasi guna menjangkau dan memperluas basis data perpajakan.
Pengawasan Wilayah: Difokuskan pada pengumpulan data ekonomi di wilayah kerja untuk memperkuat penguasaan teritorial serta perluasan basis data.
Kegiatan pengumpulan data lapangan ini mencakup peninjauan langsung oleh petugas ke tempat tinggal, tempat kedudukan, lokasi usaha, atau tempat pekerjaan bebas wajib pajak. Di sisi lain, pengumpulan data nonlapangan juga dioptimalkan melalui pemanfaatan teknologi informasi serta sarana administrasi tanpa harus melakukan kunjungan fisik ke lokasi.(red).