Markaberita.id | Editorial 16 September 2025 – Pemerintah baru-baru ini mengambil langkah strategis dengan mengalokasikan dana segar senilai Rp200 triliun ke bank-bank Himpunan Bank Milik Negara (Himbara). Kebijakan ini, yang bertujuan sebagai stimulus ekonomi, telah memicu perdebatan. Pertanyaannya, apakah suntikan dana masif ini akan menjadi katalis pertumbuhan atau justru berisiko menimbulkan beban di masa depan?
Peluang dan Alasan Memilih Bank Himbara
Di atas kertas, potensi kebijakan ini sangat menjanjikan. Dengan Rp200 triliun, bank-bank Himbara dapat meningkatkan penyaluran kredit secara signifikan. Analisis menunjukkan bahwa setiap Rp1 triliun kredit yang disalurkan berpotensi menciptakan 1.000 hingga 1.500 lapangan kerja baru. Dengan asumsi yang sama, suntikan dana ini berpotensi membuka hingga 300.000 lapangan kerja.
Keputusan pemerintah untuk memfokuskan pendistribusian dana ini pada bank Himbara bukanlah tanpa alasan. Tiga faktor utama menjadi pertimbangan:
- Skalabilitas dan Kecepatan: Bank Himbara memiliki skala operasional dan kapasitas yang jauh lebih besar. Mereka memiliki sistem perbankan terintegrasi dan sumber daya yang siap untuk mengelola penyaluran dana dalam jumlah masif ini dengan cepat. Jika dana dibagi ke ratusan bank daerah, prosesnya akan jauh lebih lambat dan rumit.
- Jangkauan Nasional: Sebagai bank milik negara, Himbara memiliki jaringan kantor cabang dan ATM yang tersebar di seluruh pelosok Indonesia. Ini memastikan dana dapat didistribusikan secara merata dari Sabang hingga Merauke, menjangkau lebih banyak pelaku ekonomi di berbagai wilayah.
- Kapasitas Manajemen Risiko: Dibandingkan bank lain, bank Himbara umumnya memiliki kapasitas manajemen risiko yang lebih kuat, termasuk dalam hal analisis kelayakan kredit dan mitigasi risiko. Ini penting untuk memastikan dana publik disalurkan dengan hati-hati dan tidak berujung pada kredit macet yang merugikan negara.
Memahami Peran Bank Pembangunan Daerah (BPD)
Meskipun fokus pada bank Himbara, penting untuk memahami peran vital Bank Pembangunan Daerah (BPD) dalam perekonomian. Secara umum, BPD memiliki jangkauan yang sangat spesifik dan kuat di wilayah operasionalnya. Mereka tidak dirancang untuk menjangkau seluruh Indonesia, melainkan untuk menjadi motor penggerak ekonomi di masing-masing provinsi atau daerah.
Berikut adalah beberapa aspek yang menunjukkan jangkauan BPD:
- Fokus pada Ekonomi Lokal: BPD memiliki pemahaman mendalam tentang karakteristik ekonomi, bisnis, dan kebutuhan masyarakat di daerahnya. Mereka mengenal pelaku UMKM lokal, petani, atau nelayan, sehingga lebih mudah dalam menyalurkan kredit yang sesuai dengan kebutuhan spesifik mereka.
- Penyaluran Kredit Sesuai Kondisi Daerah: BPD seringkali menjadi penyalur utama kredit program pemerintah, seperti KUR (Kredit Usaha Rakyat) dan kredit untuk sektor pertanian atau perikanan, yang disesuaikan dengan kondisi geografis dan ekonomi setempat. Ini menjadikan BPD sebagai instrumen penting untuk inklusi keuangan di pedesaan.
- Dukungan untuk Pemerintah Daerah: BPD adalah kasir bagi pemerintah daerah. Mereka mengelola dana Anggaran Pendapatan dan Belanja Daerah (APBD), termasuk gaji ASN, proyek-proyek infrastruktur, dan dana-dana lainnya.
BPD vs. Bank Himbara: Lokomotif dan Gerbong
Meskipun memiliki peran vital di daerah, jangkauan BPD memang tidak bisa disamakan dengan bank Himbara. Bank Himbara memiliki jangkauan nasional dengan sistem yang terintegrasi, mampu mengelola dana dalam skala triliunan Rupiah untuk proyek-proyek besar dan penyaluran kredit secara massal.
Perlu juga dicermati, dalam hal alokasi distribusi, BPD juga menganut prinsip governance dan tata kelola perusahaan yang sama dengan Himbara. Mereka tumbuh dan berkembang dari pilar-pilar perbankan yang sangat teregulasi (highly regulate).
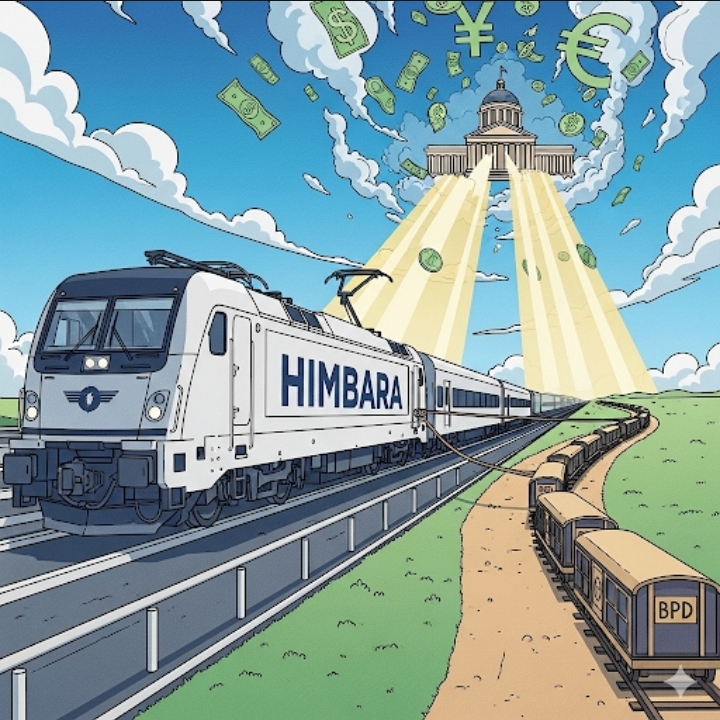
Dengan demikian, pemerintah memilih Himbara sebagai lokomotif ekonomi nasional—kendaraan yang memiliki kekuatan untuk menarik gerbong dalam jumlah besar dengan cepat. Sementara BPD, dengan jangkauannya yang terbatas, berperan sebagai gerbong-gerbong yang menyalurkan energi tersebut hingga ke stasiun-stasiun terpencil di setiap daerah. Mereka melengkapi peran bank Himbara, bukan menggantikannya.
Risiko yang Harus Diantisipasi
Namun, di balik strategi ini, ada risiko serius yang perlu diantisipasi.
- Pertama, risiko kredit macet (NPL). Target penyaluran yang agresif bisa mengorbankan prinsip kehati-hatian. Tanpa analisis kelayakan yang ketat, ada kemungkinan dana disalurkan ke proyek-proyek berisiko tinggi. Data historis menunjukkan bahwa rasio NPL bank Himbara dapat meningkat 0,5% hingga 1% dalam kondisi ekonomi yang tidak stabil, yang bisa membebani neraca keuangan bank.
- Kedua, risiko salah sasaran. Meskipun UMKM menjadi target utama, ada kekhawatiran bahwa sebagian besar dana justru mengalir ke korporasi besar atau proyek infrastruktur yang sudah memiliki akses pembiayaan. Jika ini terjadi, tujuan awal untuk mempercepat pemulihan di sektor riil dan UMKM tidak akan tercapai sepenuhnya. Transparansi dalam penyaluran dana menjadi kunci untuk mencegah terjadinya misalokasi.
- Ketiga, prinsip one basket risk perlu diterapkan oleh Pemerintah. Potensi risiko penempatan dana di Himbara akan lebih kecil jika juga hadir keikutsertaan BPD dalam skema stimulan ekonomi ini.
Kesimpulan: Kunci Keberhasilan Ada pada Pengawasan Ketat
Pendistribusian dana Rp200 triliun ke bank Himbara adalah langkah berani yang memiliki potensi besar untuk menstimulasi ekonomi. Namun, keberhasilannya bukanlah jaminan. Ini sangat bergantung pada pengawasan yang ketat dan transparan.
Pemerintah, Bank Indonesia (BI), dan Otoritas Jasa Keuangan (OJK) harus bekerja sama untuk memastikan bahwa setiap rupiah yang disalurkan benar-benar menggerakkan sektor produktif. Metrik keberhasilan tidak hanya diukur dari seberapa cepat dana disalurkan, tetapi juga dari dampaknya terhadap pertumbuhan ekonomi riil, penciptaan lapangan kerja, dan penurunan angka kemiskinan.
Sebagai bangsa, kita berharap dana ini menjadi instrumen efektif untuk membangkitkan ekonomi, bukan menjadi beban yang justru menghambat kemajuan di masa depan.(Red)